1. 行业概述
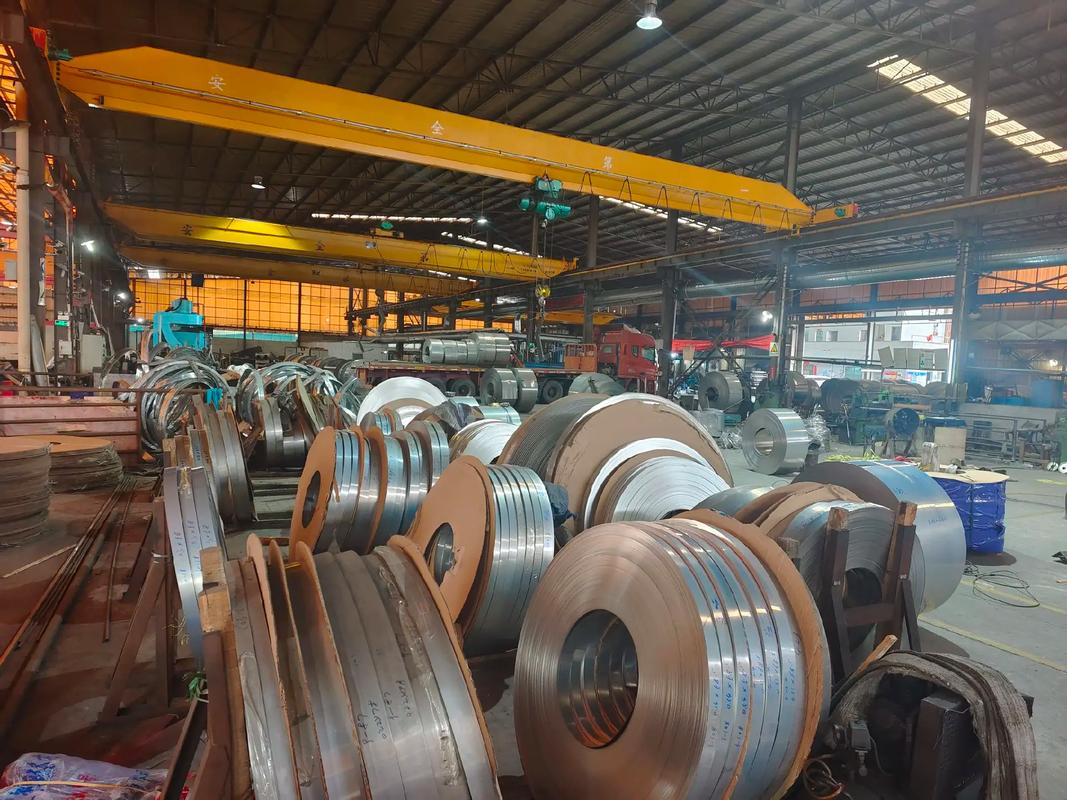
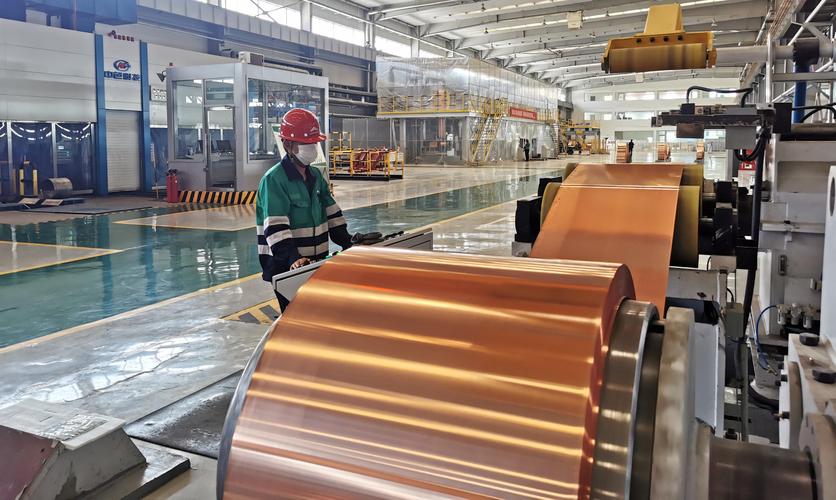
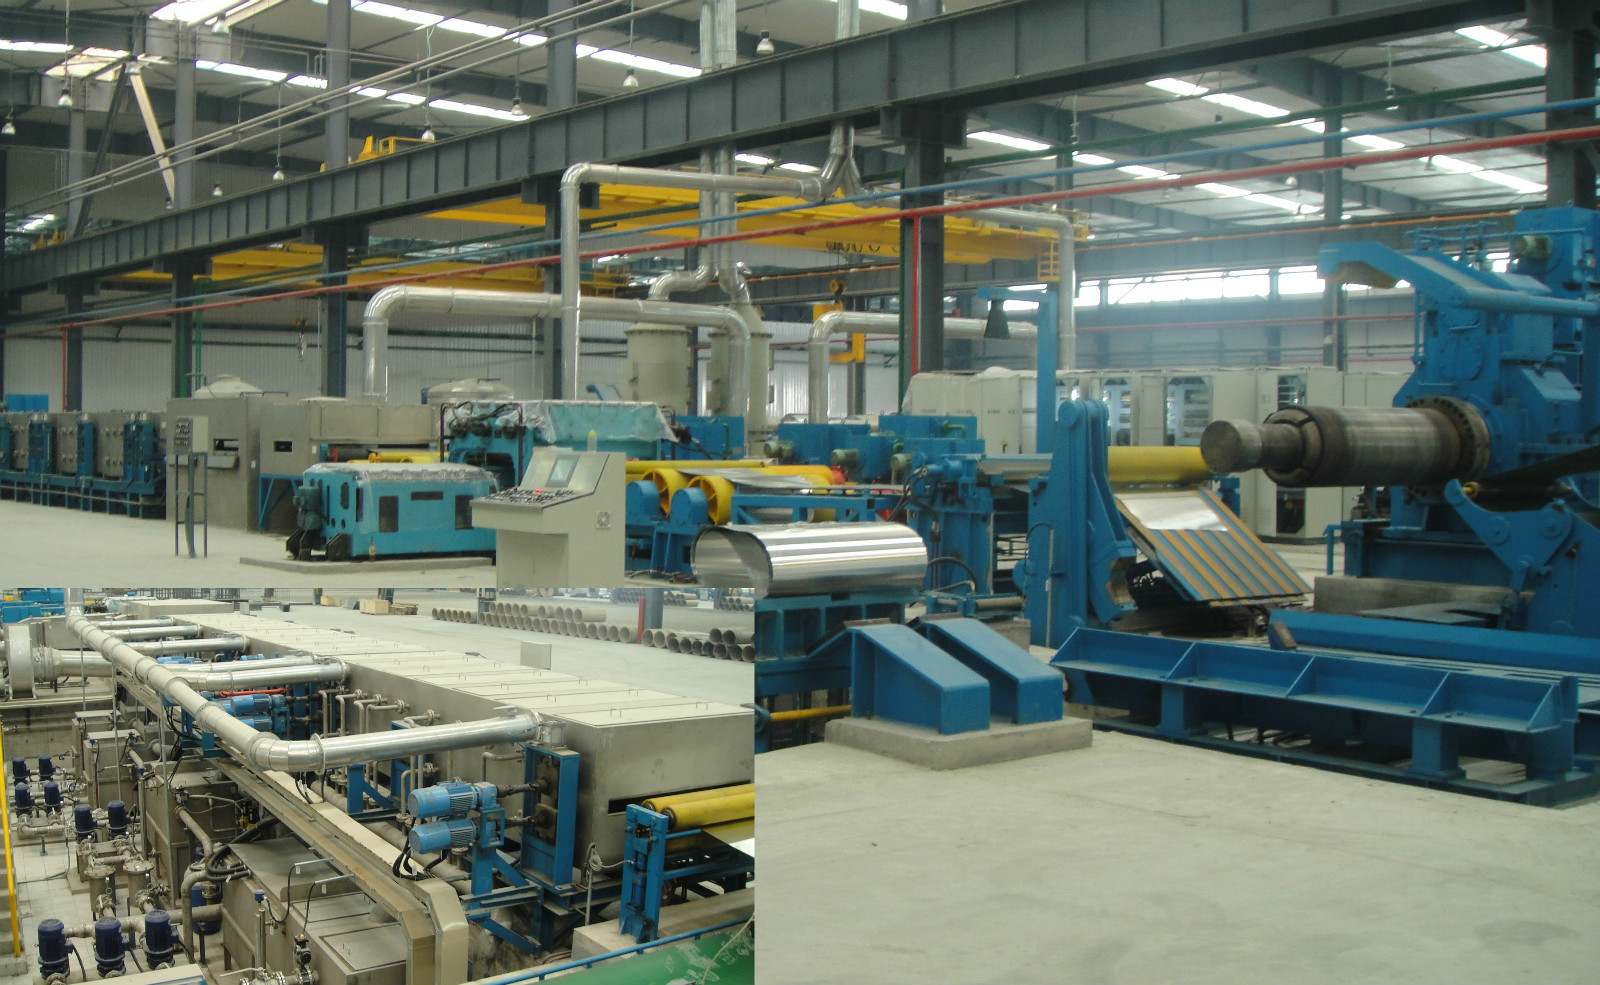
有色金属压延加工是指将铜、铝、铅、锌、镍、钛等有色金属及其合金,通过轧制、挤压、拉伸、锻造等压力加工方法,制成板材、带材、箔材、管材、棒材、型材、线材等产品的工业过程。作为有色金属产业链的中游环节,压延加工连接上游冶炼与下游应用,是支撑新能源、电子信息、航空航天、建筑交通等关键领域发展的重要基础材料产业。
2. 行业发展环境分析
2.1 政策环境
- 产业政策支持:国家将高性能有色金属及合金材料列为战略性新兴产业重点产品,出台《“十四五”原材料工业发展规划》等文件,鼓励发展高精度、高性能压延产品。
- 双碳目标驱动:能耗双控和碳达峰政策倒逼行业淘汰落后产能,推动短流程、低能耗工艺技术升级。
- 国际贸易环境:部分高端压延产品仍依赖进口,贸易摩擦与关税政策影响出口结构,但RCEP等协定为拓展亚洲市场提供机遇。
2.2 经济环境
- 全球制造业复苏与供应链重构,拉动铜、铝等基础压延材料需求。
- 国内经济稳增长政策下,新基建、新能源投资持续加码,为行业提供稳定内需。
- 原材料价格波动(如电解铝、铜价)直接影响压延企业成本与盈利。
2.3 技术环境
- 连续铸轧、连铸连轧、在线退火、高精度冷轧等工艺普及,提升成材率与效率。
- 数字化、智能化改造加速,MES、工业互联网、AI质量检测等应用逐步落地。
- 超薄铝箔、高强高导铜合金、钛合金板材等高端产品技术壁垒依然较高。
3. 市场供需分析
3.1 供给端
- 产能规模:中国是有色金属压延加工第一大国,铝加工材产量约占全球一半以上,铜加工材产量稳居世界首位。
- 产能分布:铝压延主要集中在河南、山东、广东、江苏等地;铜压延集中在浙江、江西、安徽、江苏等。
- 开工率与集中度:行业整体产能利用率约70%-80%,中低端产品同质化竞争激烈,高端产品产能不足,行业集中度有待提升。
3.2 需求端
- 传统领域:建筑门窗、电力电缆、家电、包装等保持平稳需求。
- 新兴领域:
- 新能源汽车:电池铝箔、铜箔、轻量化车身板材需求高速增长。
- 储能与光伏:光伏边框、锂电铜箔、储能结构件需求旺盛。
- 电子通信:高频高速铜箔、散热铝材、5G基站壳体等需求提升。
- 航空航天:高端钛合金、铝合金厚板、精密管材需求增长。
3.3 价格与成本
- 加工费模式(如铜杆、铝板带)为主,加工费水平受供需与竞争影响。
- 能源成本(电、天然气)占比高,电价波动对铝压延影响显著。
4. 细分产品领域分析
4.1 铝压延加工
- 产品:铝板带、铝箔、铝型材、铝管棒。
- 趋势:电池铝箔、双零箔、汽车板、航空板需求快增;再生铝保级利用成为热点。
- 竞争:低端板带过剩,高端汽车板、航空板仍部分进口。
4.2 铜压延加工
- 产品:铜板带、铜箔、铜管、铜棒线。
- 趋势:锂电铜箔向极薄化(4.5μm及以下)发展;高频高速铜箔需求提升;铜管向高效换热、轻量化发展。
- 竞争:铜箔产能快速扩张,加工费承压;高端压延铜箔仍依赖进口。
4.3 其他有色金属压延
- 钛及钛合金:航空航天、医疗、化工需求增长,高端板材与棒材国产化加速。
- 镁合金:汽车轻量化、3C产品壳体应用前景广阔,但成本与耐蚀性待突破。
- 镍及合金:新能源电池、高温合金领域需求提升。
5. 行业竞争格局
- 龙头企业:如中国铝业、南山铝业、明泰铝业、楚江新材、海亮股份、众源新材等,在规模、技术、客户方面具备优势。
- 外资企业:如诺贝丽斯、美铝、KME等,在高端汽车板、航空材料领域仍占主导。
- 中小企业:众多中小型企业集中于中低端产品,价格竞争激烈,环保与成本压力大。
- 竞争趋势:兼并重组、产业链延伸、差异化发展是主要方向。
6. 技术发展趋势
- 短流程与高效化:连铸连轧、连续挤压、无头轧制等进一步降低能耗与成本。
- 高性能化:高强高导、高耐蚀、超薄、超宽、超大规格产品需求增加。
- 绿色制造:再生金属利用、余热回收、在线处理、废乳液处理等环保技术普及。
- 数字化与智能化:智能工厂、全流程质量追溯、AI优化工艺参数。
- 复合材料:金属层状复合、金属基复合材料在特定领域替代传统单一材料。
7. 2025-2031年行业前景预测
7.1 市场需求预测
- 预计至2031年,全球有色金属压延加工材需求年均增速约3%-5%,中国增速略高于全球。
- 铝压延材:受新能源汽车、光伏、储能拉动,电池箔、汽车板需求年均增速或超10%。
- 铜压延材:锂电铜箔、电子铜箔、高端铜板带需求保持高增,传统铜管需求平稳。
- 钛合金压延材:航空航天与医疗领域带动脉冲式增长,国产化率逐步提高。
7.2 供给与竞争演变
- 低端产能逐步出清,行业集中度提升,龙头企业在高端市场占比扩大。
- 再生金属压延加工比重上升,绿色低碳成为核心竞争力。
- 海外布局加速,部分企业通过在东南亚、欧洲设厂规避贸易壁垒。
7.3 投资与风险
- 投资机会:电池铝箔、高精度铜箔、汽车轻量化板材、航空钛材、再生铝保级利用。
- 主要风险:原材料价格大幅波动、下游需求不及预期、国际贸易摩擦、环保政策加严、技术迭代风险。
8. 结论与建议
2025-2031年,有色金属压延加工行业将处于结构调整与转型升级的关键期。传统建筑与家电需求趋于饱和,新能源、电子、航空等高端领域成为增长引擎。企业应加大研发投入,突破高端产品技术瓶颈,推进绿色化、智能化改造,并积极布局再生金属与海外产能。政府层面需完善标准体系,引导行业有序竞争,支持关键材料自主保障。行业前景谨慎乐观,高端化、绿色化、集群化将是未来主要发展方向,具备技术与规模优势的企业有望获得更大发展空间。