2024年,我国有色金属工业延续恢复性增长态势,在复杂多变的国内外经济环境下,行业整体运行稳中有进。据中国有色金属工业协会最新统计,全年有色金属工业增加值、十种常用有色金属产量以及固定资产投资增幅均实现稳步增长,展现出强劲的产业韧性与发展活力。其中,有色金属压延加工领域表现尤为突出,成为拉动行业增长的重要引擎。
一、工业增加值稳步提升,行业运行基础牢固
2024年,有色金属工业增加值同比增长约6.5%(具体以官方最终数据为准),增速较上年同期有所加快,高于全国规模以上工业平均水平。这一增长主要得益于新能源、电动汽车、航空航天等下游行业的旺盛需求,以及行业自身转型升级的持续推进。分季度看,全年各季度增加值均保持正增长,且下半年增速有所提升,反映出行业景气度持续回暖。
二、产品产量再创新高,十种有色金属供需两旺
产品产量方面,2024年十种常用有色金属产量突破7000万吨大关,同比增长约5.8%。其中,铜、铝、铅、锌等主要品种产量均实现不同程度增长。铝产量继续位居全球首位,得益于国内电解铝产能天花板下的有序运行及再生铝产业的快速发展。铜产量在冶炼产能扩张和原料保障改善的背景下稳中有增。新能源金属如锂、钴等产量也随需求爆发而大幅攀升,成为产量增长的新亮点。
三、固定资产投资增幅扩大,技改与绿色转型成重点
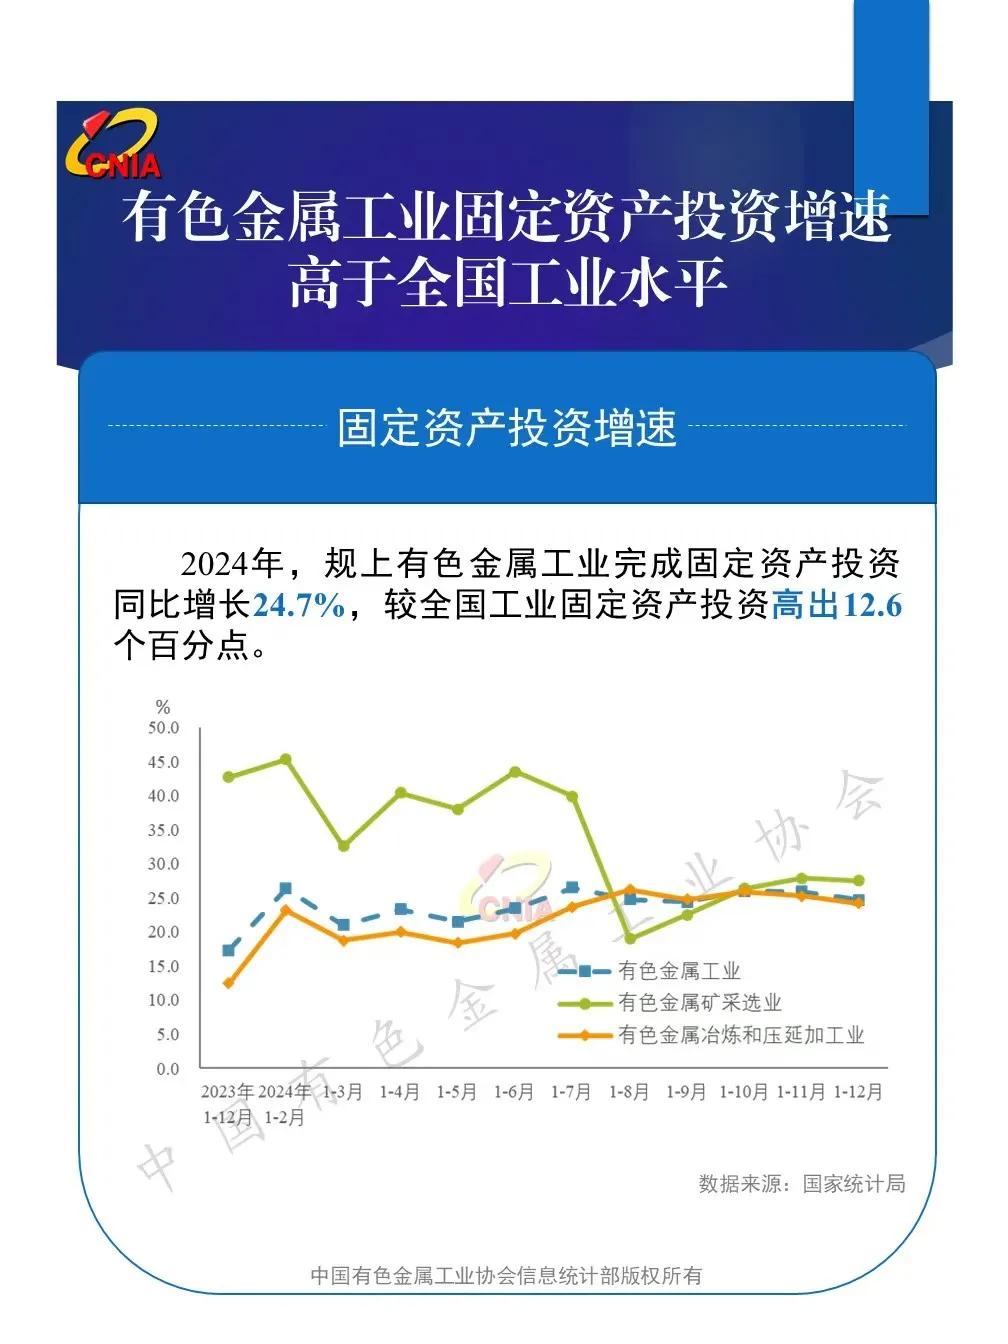
固定资产投资方面,2024年有色金属工业固定资产投资同比增长约12%,增幅较上年扩大。投资方向呈现明显的结构优化特征:一是矿山采选环节投资回升,尤其是在铜、锂等战略性矿产领域,企业加大勘探和开发力度,以提高资源自给率;二是冶炼环节投资聚焦节能降碳技术改造,如电解铝产能置换、铜冶炼余热回收等;三是压延加工领域投资高速增长,一大批高端铝材、铜箔、锂电铜箔等项目开工建设或投产,推动产业链向高附加值环节延伸。
四、压延加工表现亮眼,创新驱动与需求牵引双轮发力
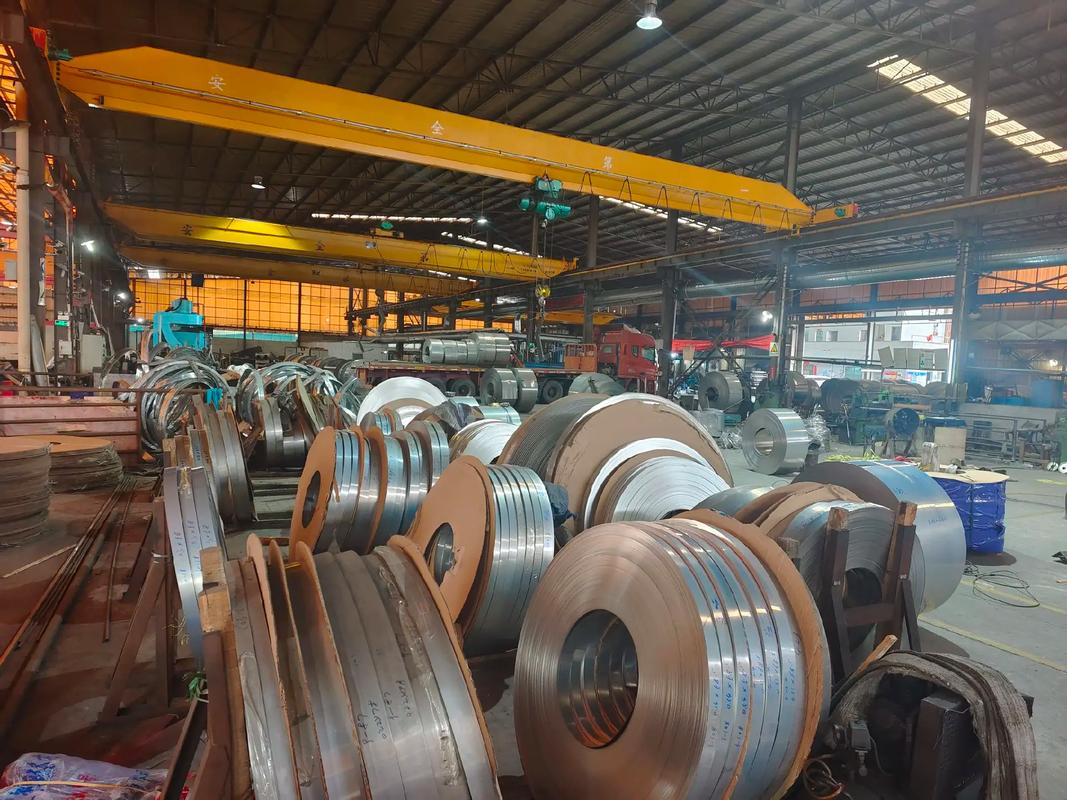
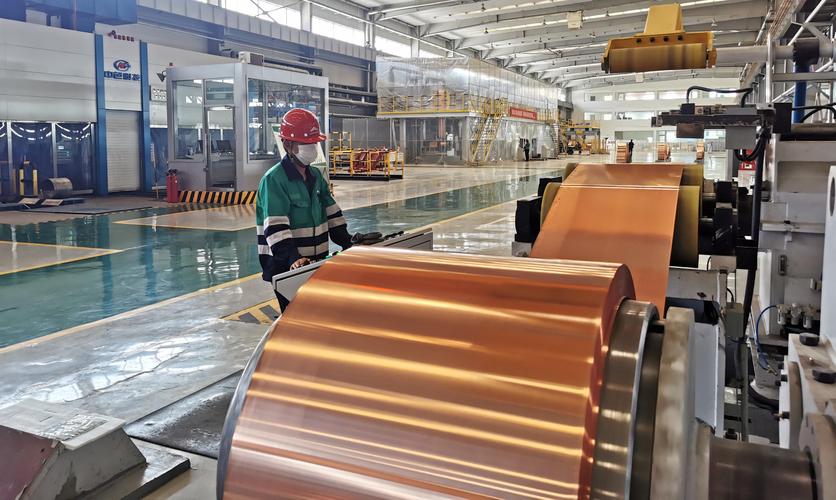
作为有色金属工业的重要下游环节,压延加工在2024年呈现出产销两旺、效益提升的良好局面。铝加工材、铜加工材产量分别同比增长约7%和6%,其中高端产品如汽车轻量化用铝板带、动力电池用铜箔、电子电路用压延铜箔等增速显著高于行业平均。
压延加工领域的良好表现主要得益于三方面因素:一是政策支持,国家出台多项措施鼓励高端有色金属材料研发与产业化,推动进口替代;二是需求牵引,新能源汽车、储能、光伏等新兴产业的爆发式增长,为铝、铜压延材创造了巨大市场空间;三是技术创新,企业加大研发投入,在超大规格铝板、超薄铜箔、高精度铜带等领域取得突破,部分产品达到国际领先水平。
五、展望2025:稳中求进,高质量发展纵深推进
展望2025年,有色金属工业仍面临原材料价格波动、国际贸易壁垒增多等挑战,但支撑行业平稳增长的积极因素也在累积。预计增加值、产量和投资将延续稳步增长态势,压延加工领域继续受益于新能源和高端制造需求,成为行业提质增效的关键力量。行业需进一步强化创新驱动,加快绿色化、智能化转型,提升产业链供应链安全水平,为制造强国建设贡献有色力量。