石油加工、煤炭开采和洗选、有色金属冶炼和压延加工、化学原料和化学制品制造等行业,构成了我国基础工业的支柱,但同时也是能源消耗和碳排放的重点领域。在“双碳”目标下,这些行业正面临深刻的绿色转型压力,也迎来了技术升级与产业重构的历史机遇。
一、行业特征与现状
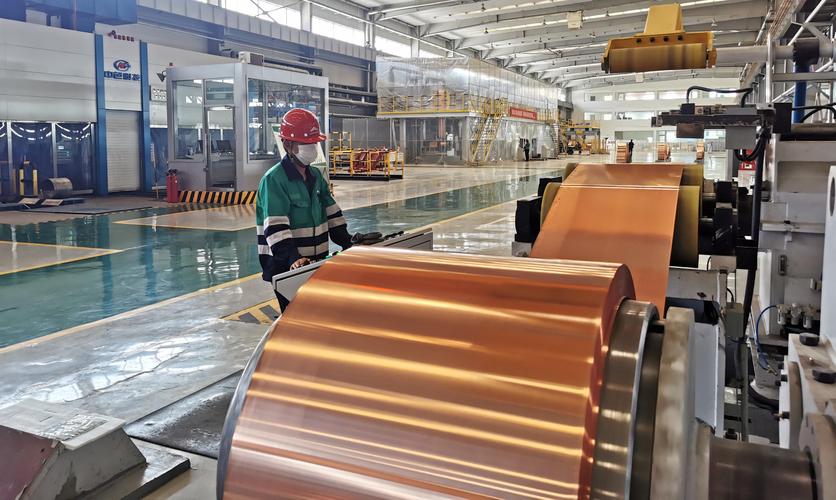
石油加工以原油为原料,通过蒸馏、催化裂化等工艺生产汽柴油、化工轻油等产品,是交通能源和化工原料的重要来源。煤炭开采和洗选包含地下或露天开采、洗选降灰降硫等环节,为电力、钢铁、化工提供基础燃料和原料。有色金属冶炼和压延加工涵盖铜、铝、铅、锌等金属的火法或湿法冶炼,以及板、带、箔、管等压延加工,服务于建筑、电力、汽车等领域。化学原料和化学制品制造则包括基础化学原料、肥料、农药、合成材料等,是农业和制造业的“维生素”。
这些行业普遍具有高能耗、高排放、资源依赖度高的特点。以电解铝为例,每吨铝综合交流电耗约13,500千瓦时;石油加工和化工生产过程中排放大量二氧化碳、挥发性有机物和废水。煤炭开采则伴随着土地沉陷、瓦斯排放和洗选废水等问题。
二、绿色转型的驱动因素
首先是政策约束。碳达峰碳中和目标下,行业被纳入全国碳排放权交易市场,能耗双控逐步转向碳排放双控,环保标准持续加严。其次是市场压力。下游客户如汽车、电子、包装等行业对低碳产品需求上升,绿色贸易壁垒如欧盟碳边境调节机制(CBAM)倒逼出口企业降碳。再次是技术推力。可再生能源、氢能、碳捕集利用与封存(CCUS)、短流程冶炼、生物基化学品等技术逐渐成熟,为行业提供了替代路径。
三、重点路径与实践
1. 能源结构清洁化
石油加工企业可提高绿电比例,用绿氢替代天然气制氢;煤炭开采洗选环节推广瓦斯发电、余热利用,洗选废水闭路循环。有色金属冶炼优先使用水电、风电、光伏,如云南水电铝、青海光伏铝。化工行业则探索电加热裂解炉、生物质原料替代。
2. 工艺技术革新
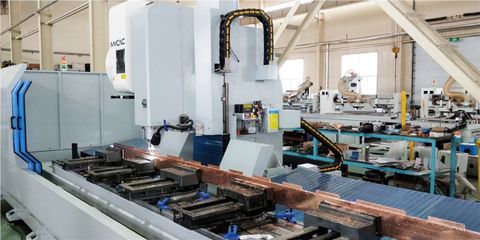
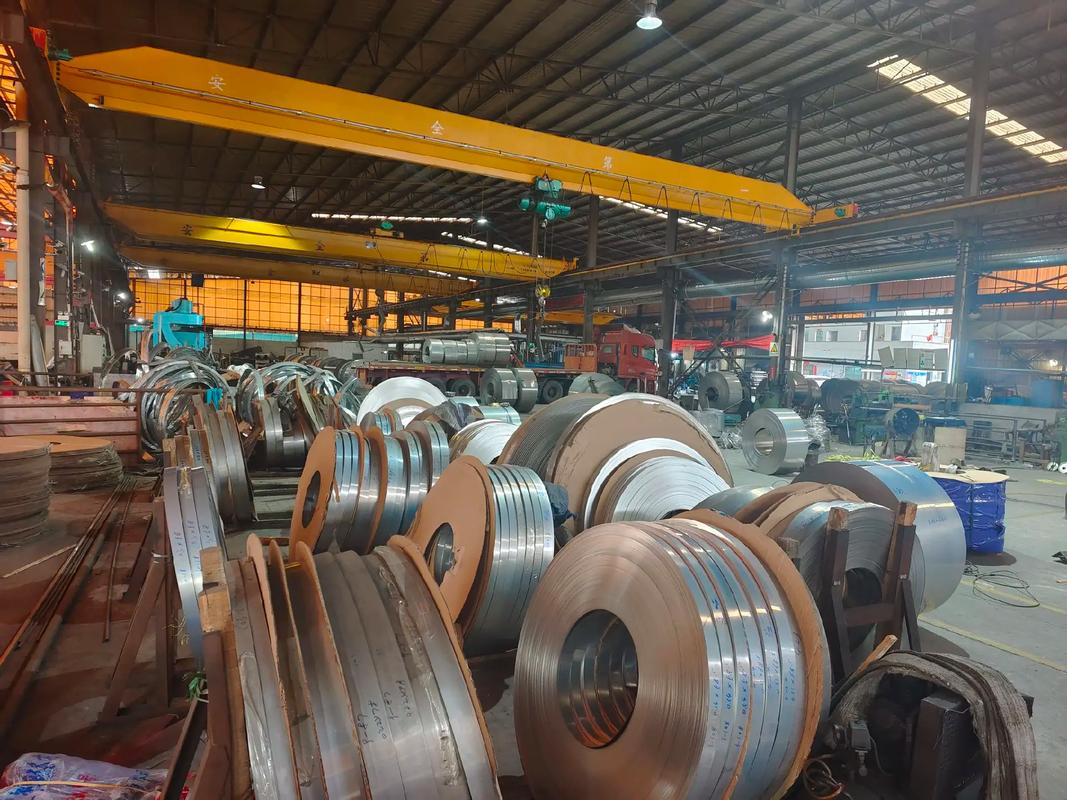
有色金属压延加工向短流程、近终形制造发展,减少反复加热。铜冶炼推广闪速熔炼、双闪工艺;铝电解推广惰性阳极、低温电解。石油加工向炼化一体化、分子炼油升级,提高资源利用率。化学原料行业开发催化新工艺、微反应技术,降低能耗和副产物。
3. 循环经济与资源综合利用
煤炭开采推进煤矸石、粉煤灰用于建材和充填,矿井水回收利用。有色金属冶炼加强废杂金属回收,发展再生铜、再生铝,再生铝能耗仅为原铝的5%左右。石油加工和化工将废塑料、废催化剂、废酸等转化为原料或能源。
4. 数字化与智能管控
利用工业互联网、AI优化反应条件、排产计划和能效管理。例如,电解铝通过智能控制系统降低槽电压波动;石油加工通过先进过程控制(APC)减少能耗。碳排放连续监测与核算体系也在逐步建立。
四、挑战与建议
转型并非一蹴而就。第一,技术成本高,CCUS、绿氢等项目初期投资大,需要政策补贴和绿色金融支持。第二,区域发展不平衡,西北、东北等资源型地区面临产业接续和就业压力。第三,标准体系不完善,部分绿色产品缺乏统一认证和标识。第四,国际合作面临碳关税、技术封锁等风险。
为此,建议:一是加强顶层设计,制定行业碳达峰路线图,明确时间表和重点任务;二是加大研发投入,设立绿色低碳技术专项,推动产学研用联合攻关;三是完善市场机制,扩大碳市场覆盖范围,推行绿色电力证书交易,探索碳普惠;四是促进区域协同,引导产业向可再生能源富集地区有序转移,并做好职工转岗培训;五是深化国际合作,参与国际标准制定,推动绿色产品互认。
五、
石油加工、煤炭开采和洗选、有色金属冶炼和压延加工、化学原料等行业,既是碳排放大户,也是绿色技术的重要应用场景。通过能源替代、工艺升级、循环利用和数字赋能,这些行业有望从“高碳锁定”转向“低碳增长”,为我国经济高质量发展和全球气候治理作出贡献。谁能在绿色转型中抢占先机,谁就能在新一轮产业竞争中赢得主动。